
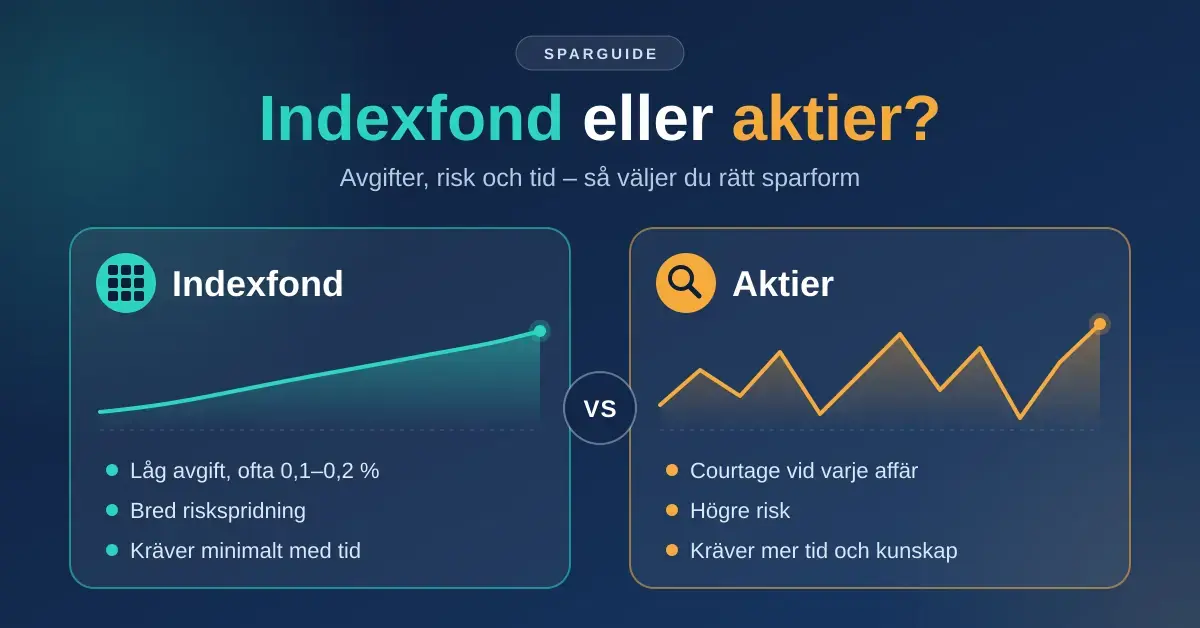
Ska du spara i en indexfond eller köpa enskilda aktier? Det är en av de vanligaste frågorna för dig som vill börja spara på börsen. Båda alternativen gör dig till delägare i företag och kan ge god avkastning över tid, men de skiljer sig åt när det gäller avgifter, risk, hur mycket tid det tar och hur mycket kunskap som krävs. Den här guiden går igenom skillnaderna på ett enkelt sätt så att du kan välja det som passar din situation – utan förhandskunskaper.
Viktiga punkter
- Indexfond: äger många bolag samtidigt, låg avgift (ofta 0,1–0,2 %), bred riskspridning och kräver minimalt med tid.
- Enskilda aktier: du väljer själv bolagen, ingen förvaltningsavgift men courtage tillkommer, högre risk och kräver mer tid och kunskap.
- Avkastning: en global indexfond har historiskt gett cirka 6–8 % per år; med aktier kan du både slå och understiga index.
- Fakta: ungefär bara 1 av 10 aktivt förvaltade fonder slår sitt index över tio år.
- Du måste inte välja: många kombinerar en indexfondbas med några egna aktier.
Vad är skillnaden mellan indexfond och aktier?
Den grundläggande skillnaden är hur brett du sprider dina pengar och hur mycket du själv bestämmer. Med en indexfond köper du en liten bit av väldigt många bolag samtidigt. Med enskilda aktier väljer du själv exakt vilka företag du vill äga.
Vad är en indexfond?
En indexfond är en fond som passivt följer ett marknadsindex – till exempel OMXS30 (de 30 mest omsatta bolagen på Stockholmsbörsen) eller MSCI World (cirka 1 500 stora och medelstora bolag i 23 utvecklade länder). Fonden köper automatiskt aktierna i indexet i förhållande till deras storlek. Eftersom ingen förvaltare aktivt behöver välja ut aktier blir avgiften mycket låg. Du får bred riskspridning direkt vid första insättningen och behöver inte själv följa enskilda företag.
Vad menas med att köpa enskilda aktier?
När du köper en aktie blir du delägare i ett specifikt bolag och tar del av dess värdeutveckling och eventuella utdelning. Om du är osäker på grunderna kan det vara bra att först läsa om vad en aktie är. Att välja aktier själv ger dig full kontroll och möjlighet att slå index – men det kräver också att du sätter dig in i bolagen, följer aktiekurser och accepterar att enskilda innehav kan svänga kraftigt.
Avgifter och kostnader
Avgifter är en av de tydligaste skillnaderna och något som påverkar din slutsumma mycket mer än många tror.
- Indexfonder har låga förvaltningsavgifter. Breda globala indexfonder ligger ofta på runt 0,1–0,2 % per år – exempelvis Avanza Global (0,08 %), SEB Global Indexnära (0,19 %) och Länsförsäkringar Global Index (0,20 %). Avanza Zero tar 0 % i avgift men följer bara SIX30RX (svenska storbolag) och går enbart att köpa hos Avanza.
- Aktivt förvaltade fonder tar däremot ofta 1,0–1,5 % per år, vilket över lång tid urholkar avkastningen kraftigt.
- Enskilda aktier har ingen löpande förvaltningsavgift, men du betalar courtage (en avgift till mäklaren) varje gång du köper eller säljer. Handlar du ofta eller i små belopp kan courtaget bli en betydande kostnad.
Skillnaden känns liten på ett år men blir enorm på lång sikt tack vare ränta-på-ränta-effekten – en avgiftsskillnad på en dryg procentenhet kan äta upp en stor del av kapitalet över 30 år.
Risk och riskspridning
Riskspridning (diversifiering) handlar om att inte lägga alla pengar i en och samma korg. Här skiljer sig alternativen tydligt åt.
En global indexfond innehåller hundratals eller tusentals bolag. Går det dåligt för ett enskilt företag påverkas din totala fond bara marginellt. Med enskilda aktier bär du hela företagsrisken själv: en vinstvarning eller skandal i ett bolag du äger mycket av kan sänka värdet snabbt. Vill du bygga bra riskspridning med aktier behöver du oftast äga runt 10–15 bolag i olika branscher, vilket kräver mer kapital och mer arbete. Ett mellanting kan vara att äga ett investmentbolag som Investor, som i sig äger en portfölj av bolag.
Avkastning – vad säger historiken?
En bred global indexfond har historiskt gett omkring 6–8 % i genomsnittlig årlig avkastning mätt över långa perioder (historisk avkastning är dock ingen garanti för framtiden). Poängen med en indexfond är att du får just marknadens genomsnitt – varken mer eller mindre.
Med enskilda aktier finns möjligheten att slå index och få högre avkastning, men risken att prestera sämre är minst lika stor. Att det är svårt visas av att de allra flesta professionella förvaltare inte lyckas: enligt återkommande studier från bland annat Morningstar och S&P (SPIVA) slår ungefär bara 1 av 10 aktivt förvaltade fonder sitt index över tioårsperioder. Om proffsen har svårt att slå index är det en nyttig påminnelse om hur svårt det är även för privatsparare.
Tidsåtgång och kunskap
Fundera på hur mycket tid och engagemang du vill lägga.
- Indexfond: nära nog underhållsfritt. Du kan sätta upp ett månadssparande som köper automatiskt, och sedan låta det vara. Kräver minimalt med kunskap och tid.
- Aktier: kräver att du analyserar bolag, läser rapporter och håller dig uppdaterad om aktiemarknaden. Det kan vara både lärorikt och roligt, men tar tid och passar bäst dig som tycker det är intressant.
Skatt: ISK och schablonskatt
Både indexfonder och aktier kan du enkelt äga i ett investeringssparkonto (ISK), som är den vanligaste sparformen för privatpersoner i Sverige. I ett ISK betalar du ingen skatt på vinster eller utdelningar, utan en årlig schablonskatt på hela värdet oavsett om du valt fonder eller aktier.
För 2026 är schablonintäkten 3,55 % (statslåneräntan 2,55 % per 30 november 2025 plus 1 procentenhet), som beskattas med 30 %. Det ger en effektiv skatt på cirka 1,065 % av kapitalunderlaget. Från och med 2026 är dessutom sparande upp till 300 000 kronor på ISK och kapitalförsäkring skattefritt. Eftersom skatten är densamma för båda alternativen bör den inte avgöra ditt val mellan indexfond och aktier – men den är bra att känna till.
Indexfond eller aktier – en jämförelse
Tabellen nedan sammanfattar de viktigaste skillnaderna sida vid sida.
Jämförelse
| Egenskap | Indexfond | Enskilda aktier |
|---|---|---|
| Riskspridning | Mycket bred (hundratals–tusentals bolag) | Beror på dig; kräver flera innehav |
| Löpande avgift | Låg, ofta 0,1–0,2 % per år | Ingen förvaltningsavgift, men courtage per affär |
| Tidsåtgång | Minimal – kan skötas automatiskt | Hög – kräver analys och uppföljning |
| Kunskapskrav | Litet | Större |
| Möjlig avkastning | Marknadens genomsnitt | Kan bli högre eller lägre än index |
| Kontroll över innehav | Låg – följer indexet | Full – du väljer bolagen |
| Passar | Nybörjare och långsiktiga sparare | Aktiva och intresserade sparare |
Kan man kombinera indexfonder och aktier?
Ja – och det är faktiskt en mycket vanlig lösning. En populär modell är en så kallad kärna-satellit-strategi: du har en stabil grund (kärna) i en eller ett par breda indexfonder som står för det mesta av sparandet, och lägger en mindre del (satelliter) i enskilda aktier som du tror extra mycket på. På så sätt får du indexfondens trygghet och låga avgift som bas, samtidigt som du kan ha kul och lära dig genom att välja några egna aktier – utan att riskera hela sparandet på enskilda bolag.
Vanliga misstag att undvika
- Att stirra sig blind på avgiften. Låg avgift är viktigt, men innehållet i indexet (till exempel svenskt kontra globalt) spelar minst lika stor roll för risk och avkastning.
- För dålig riskspridning i aktier. Att äga bara ett par bolag ger hög risk. Sprid över flera branscher om du väljer enskilda aktier.
- Att handla för ofta. Frekvent köp och sälj ger courtagekostnader och leder ofta till sämre resultat än att spara långsiktigt.
- Att sälja i panik vid nedgång. Börsen svänger. Ett långsiktigt regelbundet sparande jämnar ut svängningarna över tid.
- Att jaga fjolårets vinnare. Historisk avkastning säger lite om framtiden – varken för fonder eller enskilda aktier.
Vem passar vad för?
Det finns inget svar som passar alla, men en enkel tumregel:
- Indexfond passar dig som vill ha ett enkelt, billigt och tidseffektivt sparande med bred riskspridning – och som hellre lägger tiden på annat än att analysera bolag. Ett bra förstaval för de flesta nybörjare.
- Enskilda aktier passar dig som tycker det är intressant att följa bolag och börsen, är beredd att lägga tid på det och accepterar högre risk för chansen till högre avkastning.
- En kombination passar dig som vill ha en trygg indexbas men samtidigt vill äga några egna favoritaktier.
Så kommer du igång: öppna ett ISK hos en bank eller nätmäklare, för över pengar och välj antingen en bred indexfond eller de aktier du vill äga. Börja gärna med ett regelbundet månadssparande – det gör det lättare att komma igång och du behöver inte försöka pricka rätt tidpunkt på börsen.
Friskrivning
Den här artikeln är enbart avsedd som allmän information och utbildning och utgör inte finansiell rådgivning eller en rekommendation att köpa eller sälja något värdepapper. Historisk avkastning är ingen garanti för framtida avkastning, och allt sparande i fonder och aktier innebär en risk att du förlorar delar av eller hela ditt insatta kapital. Fatta egna beslut utifrån din situation och kontakta vid behov en licensierad rådgivare. Opartisk vägledning finns hos Finansinspektionen och Konsumentverket.
Referenskällor
Vanliga frågor (FAQ)
Är det bättre att spara i indexfond eller aktier?
Det beror på dina mål, din tid och hur mycket risk du tåler. För de flesta nybörjare är en bred indexfond ett enkelt, billigt och väldiversifierat förstaval, medan enskilda aktier passar den som vill vara mer aktiv och ta högre risk.
Varför är indexfonder så billiga?
De förvaltas passivt och följer bara ett index automatiskt, utan en dyr förvaltare som aktivt väljer aktier. Därför är avgiften ofta bara omkring 0,1–0,2 % per år, jämfört med 1–1,5 % för många aktivt förvaltade fonder.
Kan jag förlora pengar på en indexfond?
Ja. En indexfond följer marknaden, så när börsen faller sjunker även fondens värde. Riskspridningen minskar risken jämfört med enstaka aktier, men den tar inte bort risken för förlust.
Hur många aktier behöver jag för bra riskspridning?
En vanlig tumregel är runt 10–15 bolag i olika branscher för att sprida risken rimligt. Med en global indexfond får du däremot spridning över hundratals eller tusentals bolag direkt.
Kan jag ha både indexfonder och aktier samtidigt?
Ja, och det är vanligt. Många har en stabil grund i indexfonder och en mindre del i utvalda aktier – en så kallad kärna-satellit-strategi som kombinerar trygghet med möjligheten att välja egna innehav.
